Las Aseguradoras: El Peligro que nadie te había contado para la veterinaria.
 Las Aseguradoras: El Peligro que nadie te había contado para la veterinaria.
Hace pocos días vi la campaña de marketing que Línea Directa había sacado para promocionar los seguros de mascotas. Lo primero que pensé es….otro más. Se ha unido al grupo de «centros colaboradores», es decir, no hay libertad de elección a priori. Hasta aquí nada nuevo. Un seguro que yo JAMÁS recomendaría a mis clientes siendo como soy una clínica independiente.
Sin embargo, empecé a ver que las empresas aseguradoras estaban metiendo la cabeza en el sector de una manera que no había imaginado.
EL RIESGO INVISIBLE: LAS ASEGURADORAS YA ESTÁN ENTRANDO EN EL NEGOCIO VETERINARIO
Mientras seguimos pendientes de las compras de clínicas por los fondos de inversión, otro movimiento empresarial está transformando el sector. Y sus consecuencias podrían ser todavía más profundas.
Estos son los hechos, no previsiones. ni sospechas:
- El 31 de marzo de 2026, Santalucía anunció su entrada como accionista minoritario en UNAVETS, grupo que cuenta con más de 160 centros veterinarios en España y Portugal. Oaktree continúa siendo su accionista mayoritario.
- El 20 de abril, Reale Group anunció la adquisición del 18,9 % de Canitas, compañía que entonces contaba con 28 clínicas veterinarias propias. Aurica Capital mantiene la participación mayoritaria y la gestión.
- Por su parte, Caser desarrolla desde hace años Caservet, su propia red de clínicas veterinarias. En junio de 2023 comunicó la adquisición de 15 centros, alcanzando entonces 23 clínicas en Madrid.
Tres operaciones distintas, pero con un denominador común: las aseguradoras ya no quieren limitarse a asegurar animales. También quieren participar en el negocio de atenderlos. Y creo que los veterinarios deberíamos prestar mucha más atención a lo que está ocurriendo.
- El cambio que puede transformar las reglas del juego
Hasta ahora, nuestra principal preocupación respecto a las corporaciones veterinarias era la concentración empresarial. Los fondos de inversión compraban clínicas, desarrollaban grupos y buscaban economías de escala. Podíamos discutir las consecuencias sobre los precios, las condiciones laborales, la independencia profesional o la calidad asistencial. Pero el modelo seguía teniendo una característica: el propietario de la clínica obtenía sus ingresos prestando servicios veterinarios.
La entrada de las aseguradoras introduce una variable diferente. Una aseguradora obtiene ingresos por las primas que cobran sus pólizas y asume los costes de las prestaciones cubiertas. Una empresa veterinaria obtiene ingresos por los servicios que presta.
Cuando ambas actividades se integran dentro de una misma estructura empresarial, aparecen incentivos económicos que pueden ser complementarios, pero también contradictorios. La aseguradora necesita controlar sus costes asistenciales. La clínica necesita prestar una medicina adecuada y mantener su rentabilidad. No existe necesariamente un conflicto. Pero sí existe la posibilidad de que aparezca. Y esa posibilidad merece ser analizada antes de que el modelo se consolide.
- El verdadero poder es controlar los pacientes
Imaginemos una aseguradora con cientos de miles de animales asegurados. Puede establecer acuerdos con clínicas independientes, negociar tarifas y facilitar a sus clientes el acceso a determinados centros. Hasta aquí, nada especialmente preocupante (si no nos pasa como pasó a médicos, empresas de laboratorios, etc, y que hasta el momento ha provocado el rechazo generalizado de la profesión a las aseguradoras)
Pero supongamos que esa misma aseguradora participa en el capital de un grupo veterinario. Aparece entonces una pregunta inevitable:
¿Tendrá el mismo interés en enviar un paciente a una clínica independiente que a otra en la que participa económicamente?
No estoy afirmando que las aseguradoras estén desviando pacientes de forma indebida. No tenemos pruebas para sostener una acusación general de ese tipo. Lo que sí podemos afirmar es que la integración genera incentivos para concentrar actividad dentro de la propia red.
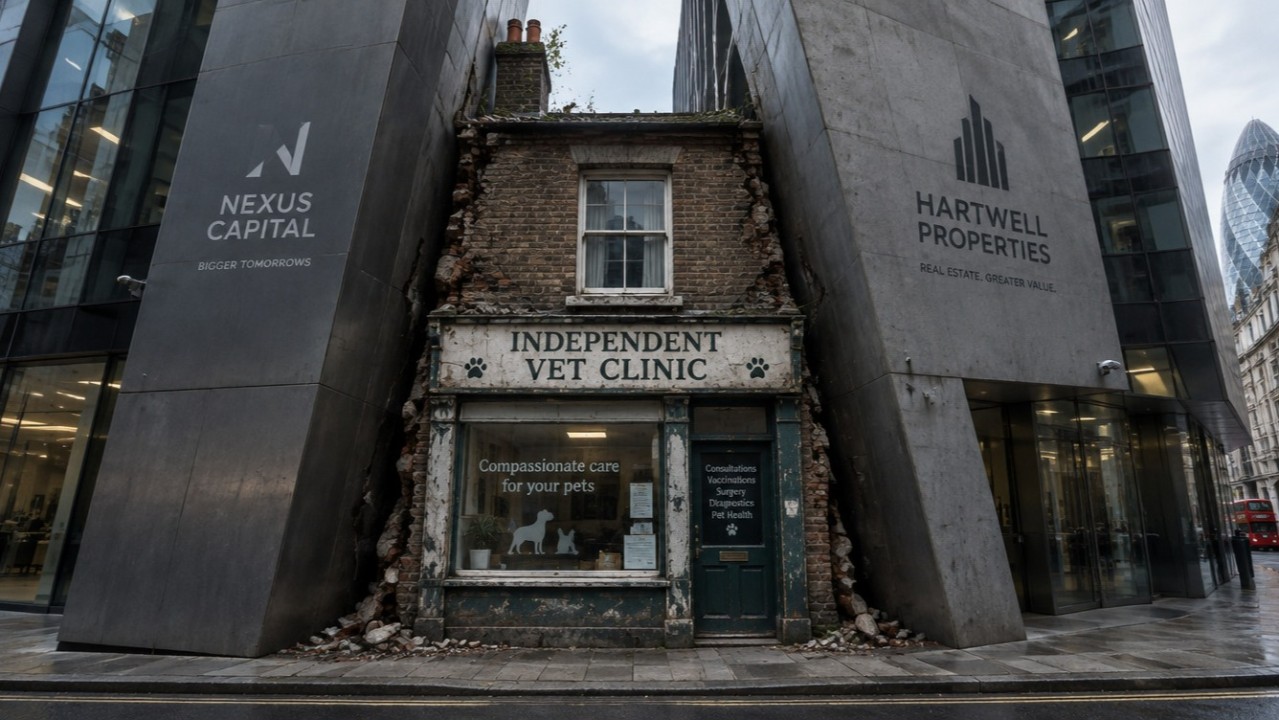
Y aquí aparece un riesgo estratégico para las clínicas independientes. Durante años hemos pensado que la amenaza de las grandes corporaciones consistía en comprar las clínicas de nuestro entorno. Quizá estábamos mirando únicamente una parte del problema. Porque no es imprescindible comprar una clínica para condicionar su actividad. Basta con tener capacidad para decidir hacia dónde se dirige una parte importante de los pacientes.
- Reino Unido: una advertencia sobre la concentración
El mercado británico ofrece una experiencia especialmente interesante. Durante las últimas décadas, grandes corporaciones han adquirido numerosas clínicas veterinarias, transformando profundamente la estructura del sector. Como posiblemente ya sabéis si me leéis habitualmente, la concentración ha sido tan relevante que la Competition and Markets Authority (CMA), autoridad británica de competencia, inició una investigación del mercado. En marzo de 2026 publicó sus conclusiones definitivas, identificando problemas relacionados con la transparencia, la información disponible para los propietarios, los precios y el funcionamiento de la competencia. En septiembre de 2026 se aprobaron medidas obligatorias para mejorar, entre otras cuestiones, la información sobre quién es propietario de las clínicas y los precios de determinados servicios. El caso británico demuestra algo diferente: cuando un mercado sanitario experimenta una concentración intensa, pueden aparecer desequilibrios que requieren intervención regulatoria.
En Reino Unido, además, aseguradoras como Petplan, perteneciente a Allianz, mantienen extensas relaciones con clínicas veterinarias mediante sistemas de cobertura y pago directo. Aunque eso no significa que sean propietarias de esas clínicas, demuestra la importancia de las relaciones entre financiación y prestación asistencial.
La lección británica es que debemos preocuparnos no solo por quién compra las clínicas, sino también por cómo funciona la competencia después de esas compras.
- Estados Unidos: no hace falta comprar una clínica para influir en su actividad
En Estados Unidos encontramos otro modelo interesante. En enero de 2024, Nationwide y Petco anunciaron un producto de seguro veterinario conjunto que incluía ventajas económicas para utilizar los servicios veterinarios de Petco. Petco dispone de una red de hospitales veterinarios Vetco Total Care y otros servicios preventivos. La colaboración permite combinar aseguramiento, captación de clientes y prestación asistencial. No se trata de una compra accionarial de Petco por Nationwide, sino de una alianza comercial.
Sus implicaciones estratégicas son evidentes. El seguro puede convertirse en un instrumento para atraer y fidelizar pacientes dentro de una determinada red asistencial.
También existen aseguradoras como Trupanion, que facilitan el pago directo a clínicas participantes, integrando la financiación con el proceso asistencial sin necesidad de adquirir establecimientos. Estos modelos pueden ofrecer ventajas reales a los propietarios: mayor comodidad, menor necesidad de adelantar dinero y acceso más sencillo a determinados servicios. Pero también muestran cómo las aseguradoras pueden ganar influencia sobre la relación entre el propietario y su veterinario.
Y eso nos lleva a una cuestión fundamental y que ya trataba en el articulo ya comentado sobre los seguros:
¿Quién terminará siendo el verdadero dueño de la relación con el cliente: la clínica que lo atiende o la organización que le proporciona el seguro?
- El conflicto de intereses que debemos anticipar
Imaginemos un perro con una enfermedad compleja. El veterinario considera necesario realizar determinadas pruebas diagnósticas, hospitalizarlo o derivarlo a un especialista. Si el animal está asegurado, parte de esos costes puede corresponder a la aseguradora.
Ahora imaginemos que esa aseguradora participa también en una red de clínicas y hospitales. Pueden aparecer varios intereses simultáneos. La aseguradora quiere controlar la siniestralidad. La empresa veterinaria busca mantener su rentabilidad. El propietario quiere recibir la mejor atención posible dentro de sus posibilidades económicas. Y el veterinario necesita conservar su independencia profesional. Estos intereses pueden coincidir, pero no siempre lo harán.
El riesgo aparece cuando las decisiones económicas empiezan a condicionar las decisiones clínicas. Por ejemplo, mediante restricciones injustificadas a determinadas pruebas, presiones sobre los costes asistenciales o incentivos para mantener tratamientos dentro de una red cuando sería preferible derivar al paciente. Insisto: estamos hablando de riesgos potenciales, no de prácticas acreditadas en las empresas mencionadas.
Sin embargo, precisamente porque son riesgos previsibles, deberían existir garantías para evitarlos. La decisión médica debe seguir correspondiendo al veterinario, aunque quien pague la factura tenga intereses económicos en la clínica.
- El peligro para las clínicas independientes
Probablemente, esta sea una de las consecuencias menos analizadas. Una clínica independiente puede encontrar muy atractivo colaborar con una aseguradora. Obtiene nuevos pacientes, mejora su visibilidad y puede incrementar su facturación.
Pero ¿qué ocurre si progresivamente una parte importante de sus ingresos depende de una sola aseguradora? Su capacidad de negociación disminuye. La aseguradora puede tener mayor poder para establecer tarifas, modificar condiciones comerciales o seleccionar los centros con los que trabaja. No es una hipótesis. En España ya ha pasado en todo el sector de la salud humana.
Una clínica independiente podría terminar dependiendo comercialmente de una empresa que, directa o indirectamente, también compite con ella. Representa un riesgo empresarial que los propietarios de clínicas deberíamos empezar a incorporar a nuestras decisiones estratégicas.
Tener más pacientes no siempre significa tener un negocio más independiente o más rentable. La concentración de ingresos en un único financiador puede ser tan peligrosa como la dependencia de un único cliente importante.
Y aquí uso el simil de las redes sociales en sus inicios: No des de comer al troll. O dicho de otra manera , no le des alimento a quien te puede machacar en el futuro.
Tenemos seguros que de momento han demostrado que podemos confiar en ellos, como Santévet , Barkibu • Pet Health Insurance ,Kalibo y otros.
- Los datos: el otro gran negocio
Hay un elemento que merece especial atención. Las aseguradoras manejan información sobre pólizas, prestaciones y costes asistenciales. Las clínicas generan información sobre enfermedades, diagnósticos, tratamientos, consumo farmacológico y evolución de los pacientes. La combinación de ambas actividades puede permitir desarrollar modelos preventivos más eficaces y mejorar la gestión de los recursos.
Conocer qué enfermedades generan mayores costes, qué tratamientos se realizan con más frecuencia o cómo se distribuye la demanda veterinaria permite tomar decisiones empresariales muy relevantes. Por supuesto, el tratamiento de los datos personales debe cumplir la normativa aplicable y no puede realizarse libremente por el simple hecho de compartir accionistas.
Sin embargo, la cuestión va más allá de la protección de datos. Se trata de comprender el valor estratégico de la información y la capacidad que puede proporcionar para organizar redes asistenciales, diseñar productos aseguradores y negociar condiciones comerciales.
En el futuro, el activo más importante de una empresa veterinaria podría no ser únicamente su equipamiento, sus instalaciones o su número de clínicas. Podría ser también su capacidad para acceder a los pacientes y gestionar la información necesaria para atenderlos. Y si antes analizar esos datos podía ser extremadamente caro, la llegada de la inteligencia artificial lo ha cambiado todo. Una aseguradora con acceso a esos datos clínicos podría aquilatar al milímetro sus ofertas arrasando la competencia que no tenga esos datos.
- ¿Son malas las aseguradoras para la veterinaria?
En absoluto. Sería un error llegar a esa conclusión. Los seguros veterinarios pueden desempeñar un papel muy positivo. La medicina veterinaria es cada vez más avanzada, pero también más costosa. Disponemos de técnicas diagnósticas, tratamientos oncológicos, procedimientos quirúrgicos y cuidados intensivos que hace unos años eran difíciles de imaginar. Y muchas familias no pueden afrontar determinados gastos inesperados.
Una mayor penetración de los seguros puede facilitar el acceso a tratamientos, mejorar la continuidad asistencial y reducir decisiones condicionadas exclusivamente por la capacidad económica del propietario. Además, una integración bien gestionada puede reducir costes administrativos, mejorar la coordinación y favorecer la medicina preventiva. Todos nos quejamos de tener que hacer informes para el seguro más allá de lo que es la visita clínica. Nos parece un coste extra de nuestro tiempo. Se nos olvida los ingresos extra que hemos obtenido porque ese propietario tiene un seguro y puede hacer más pruebas y procedimientos para diagnosticar y tratar a su animal.
Por tanto, el problema no es que las aseguradoras participen en el negocio veterinario. El problema sería permitir que esa integración avanzara sin suficiente transparencia, sin proteger la independencia clínica y sin vigilar sus consecuencias sobre la competencia.
Necesitamos inversión y modelos empresariales sostenibles. Pero también necesitamos garantizar que la rentabilidad económica no termine imponiéndose sobre las necesidades médicas de los pacientes.
- Las preguntas que el sector debería empezar a hacerse
Creo que las organizaciones veterinarias, los colegios profesionales y las asociaciones empresariales deberían abrir un debate sobre este nuevo escenario.
- ¿Debe conocer el propietario de un animal si su aseguradora participa económicamente en la clínica a la que le recomienda acudir?
- ¿Qué garantías existen para que las decisiones médicas no estén condicionadas por los intereses del financiador?
- ¿Cómo se protegerá a las clínicas independientes frente a posibles situaciones de dependencia comercial?
- ¿Deberían establecerse mecanismos específicos de transparencia cuando una aseguradora participa en empresas que prestan los servicios cubiertos por sus pólizas?
- ¿Y cómo podemos asegurar que el crecimiento de las redes asistenciales no reduzca progresivamente la capacidad de elección de los propietarios?
Debemos comprender que estamos ante una transformación que puede afectar a la estructura económica de todo el sector.
- El riesgo invisible
Durante años hemos observado cómo los fondos de inversión compraban clínicas veterinarias. Nos preocupaba quién sería el próximo comprador, cuántos centros acabarían integrados en grandes grupos y qué consecuencias tendría para nuestra profesión.
Pero ahora aparece un movimiento diferente, que es una novedad en la que España ha sido pionera y que solo conozco otro caso en Europa que es el que se produjo en Suecia entrando Agraria en el accionario de VetAtHome. Las aseguradoras están entrando directamente en el negocio veterinario español. Santalucía en UNAVETS. Reale en Canitas. Caser con su propia red Caservet.
Mientras tanto, Estados Unidos muestra cómo las alianzas entre aseguradoras y redes veterinarias pueden integrar financiación y prestación sin necesidad de compartir accionariado.
Y Reino Unido nos recuerda que la concentración empresarial puede generar problemas de competencia y transparencia que terminan requiriendo una intervención regulatoria.
No estamos necesariamente ante el mismo modelo en los tres países. Pero sí ante una cuestión estratégica común. El futuro del sector veterinario no dependerá únicamente de quién sea propietario de las clínicas, sino también de quién tenga capacidad para financiar, atraer y dirigir a los pacientes.
Y quizá ese sea el riesgo que todavía no estamos viendo. Porque el mayor peligro para una clínica independiente puede que no sea que una corporación compre la clínica de al lado.
Puede que sea que, dentro de unos años, una parte creciente de los propietarios deje de elegir primero a su veterinario y empiece a elegirlo en función de las condiciones de su seguro.
Entonces comprenderemos que el verdadero cambio no estaba solamente en la propiedad de las clínicas. Estaba en el control de la relación con los pacientes. Y cuando esa relación se pierde, recuperarla puede resultar mucho más difícil que competir con una clínica nueva.
La pregunta que deberíamos hacernos es sencilla: ¿estamos preparados para competir en un mercado donde quien asegura al paciente también puede participar en la empresa que lo atiende? ¿Podemos competir con Aseguradoras que tienen ya los datos de millones de clientes por otros seguros no relacionados con las mascotas?
CEO de Clínicas Veterinarias WECAN
Date de alta y recibe nuestro 👉🏼 Diario Digital AXÓN INFORMAVET ONE HEALTH
Date de alta y recibe nuestro 👉🏼 Boletín Digital de Foro Agro Ganadero
Noticias animales de compañía
Noticias animales de producción
Trabajos técnicos animales de producción
Trabajos técnicos animales de compañía